Автор: Анна Соколова
Читатель, который живёт в Варшаве, Кракове, Вроцлаве или Гданьске и периодически работает из-за границы, сталкивается с простым, но неудобным вопросом: как сохранить польскую систему здравоохранения (NFZ) и одновременно закрыть медицинские риски за пределами страны. Ответ на него строится не вокруг одного продукта, а вокруг понимания того, что именно государство покрывает, а что остаётся на плечах резидента. В этой статье разобран один вопрос до конца: как выбрать и оформить полис с лимитом до $250 000 для человека, который живёт в Польше, получает доход от удалённой работы и регулярно бывает за рубежом. Если вы хотите сравнить условия и понять, как это устроено на практике, начните с подробного материала по теме, на который опирается эта статья.
Речь идёт не о туристе, который летит на две недели. Резидент Польши, работающий с клиентами из Германии или США, живёт в стране месяцами, платит польские налоги и имеет свой PESEL. Для такого человека медицинская страховка связана не только с поездками, но и с тем, как устроено его обычное проживание. Родительская статья, на которую мы опираемся, уже указывала: вопрос страховки для цифровых кочевников звучит иначе, если вы фактически живёте в одном месте и только временно работаете из другого. Этот тезис в Польше особенно важен, потому что статус резидента меняет весь расчёт.
Сначала определите, что уже покрывает NFZ и EKUZ, затем составьте маршрут, сравните условия у нескольких страховщиков и только после этого оформляйте договор
Что понадобится для оформления полиса с покрытием до $250 000
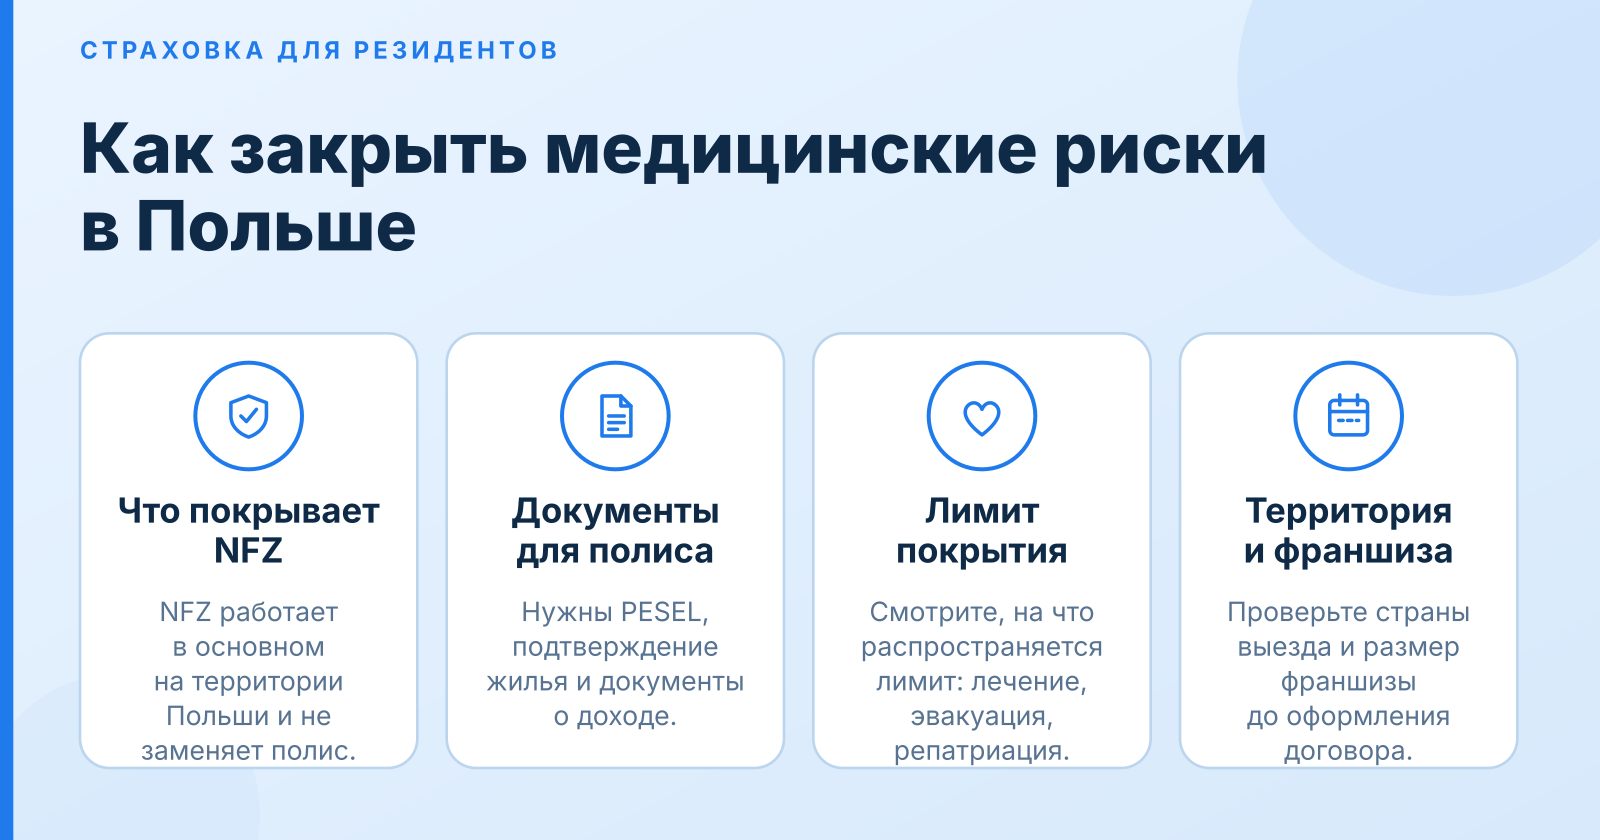
Первый шаг — документы, подтверждающие ваш статус. Для оформления нужны польский PESEL, документ, подтверждающий место проживания (договор аренды или регистрация), и бумаги о доходе: договоры с работодателем или зарубежными клиентами, выписки о поступлениях. Страховщик проверяет, что вы действительно живёте в Польше, а не оформляете туристическую программу на фактическое проживание. Без этих подтверждений полис может быть выписан на неверных условиях, и при первом же страховом случае выплата окажется под вопросом.
Второй шаг — понять, что уже покрывает NFZ. Польская система обязательного медицинского страхования работает на территории Польши, а за её пределами действует ограниченно. Для лечения в других странах ЕС в ряде случаев используется европейская карта EKUZ, но она не заменяет полноценный полис: покрытие зависит от страны, вида помощи и того, оформлен ли выезд как плановый. Поэтому задача резидента — определить, какие расходы NFZ или EKUZ закроют, а какие придётся нести за счёт полиса. Этот разрыв и определяет нужный лимит.
Третий элемент — параметры самого полиса, которые нужно знать заранее. Лимит покрытия $250 000 звучит убедительно, но важно смотреть, на что он распространяется: на стационарное лечение, на амбулаторную помощь, на экстренную эвакуацию и репатриацию. Франшиза уменьшает или увеличивает ваш платёж в случае обращения, а территория действия должна включать страны, в которые вы реально выезжаете. Отдельно проверьте, входит ли в договор репатриация тела и транспортировка на родину при тяжёлой травме, потому что эти расходы часто превышают сумму амбулаторного лечения.
Ключевое различие — между полисом для путешественника и полисом для длительного проживания за границей. Туристический полис рассчитан на короткие поездки и обычно ограничен сроком в несколько недель или месяцев. Полис для резидента, который живёт за рубежом часть года, учитывает продолжительность пребывания и не исключает проживание в конкретной стране. Если вы оформляете первый вид при фактических месяцах в одной локации, при обращении за помощью вы можете столкнуться с отказом.
Бюджет в злотых и налоговый аспект
Стоимость полиса зависит от возраста, страны выезда, сезона и выбранного лимита. Для резидента в возрасте до сорока лет с умеренным профилем рисков ориентиры в злотых обычно укладываются в диапазон, который нужно уточнять у конкретных страховщиков: сравнивайте предложения на одинаковом лимите и одинаковой территории, иначе цифры не сопоставимы. Учитывайте, что стоимость растёт при выезде в регионы с высокими медицинскими расходами и при включении спорта повышенного риска. Сезонность тоже заметна: летние месяцы и периоды массовых выездов иногда сопровождаются изменением условий.
Налоговая сторона требует аккуратности. Расходы на страховку не всегда уменьшают налоговую базу, поэтому перед оформлением уточните, как в вашем случае учитываются платежи: это зависит от формы занятости и типа договора. Для самозанятого или владельца компании вопрос решается иначе, чем для наёмного работника, и однозначный вывод без консультации с бухгалтером делать не стоит. Закладывайте страховку в бюджет как постоянный фиксированный расход, а не как разовую покупку.
Порядок действий при выборе и оформлении полиса
Начните с маршрута и длительности пребывания за рубежом. Разбейте год на периоды: краткосрочные выезды на конференции или отпуск и длительные проекты, когда вы живёте в другой стране несколько месяцев подряд. Для первых подойдёт полис с широкой территорией и короткими сроками, для вторых потребуется продление или отдельная программа, рассчитанная на длительное проживание. Записанный список стран с датами поможет страховщику точно определить условия.
Затем сопоставьте покрытие с NFZ и EKUZ. Выпишите, какие виды помощи государство оплатит, а какие нет: например, плановые процедуры, экстренную госпитализацию, амбулаторные консультации, медикаменты. Всё, что остаётся вне этого перечня, должно попадать в полис. Такой разбор занимает час, но экономит недели споров при обращении в клинику за границей. Подробные требования к пакету документов и порядку их подачи можно уточнить в Подробнее на официальном сайте страховой компании или в её клиентском отделе.
На третьем шаге сравните предложения и подтвердите условия в письменном виде. Запросите у двух-трёх страховщиков расчёт на одинаковых параметрах: лимит $250 000, одна и та же территория, одинаковый срок. Уточните исключения для хронических заболеваний, занятий спортом и работы в зонах повышенного риска. Устные обещания не работают: всё, что важно для вас, должно быть прописано в договоре. Сохраняйте документы в электронном виде и держите доступ к полису с телефона, потому что в клинике за границей он нужен немедленно.
На что смотреть при выборе: чеклист критериев
-
Лимит покрытия не менее $250 000, подтверждённый в тексте договора, а не только в рекламе.
-
Покрытие экстренной медицинской эвакуации и репатриации с указанием максимальной суммы.
-
Круглосуточная ассистанская линия с поддержкой на русском или английском языке.
-
Список стран с ограничениями, санкционными исключениями и территориальными оговорками.
-
Возможность продления без перерыва, чтобы не возникло разрыва между полисами.
-
Понятные правила предъявления счёта, сроки возмещения и перечень документов.
-
Юридическая форма страховщика и его работа на польском или европейском рынке.
Где чаще всего ошибаются цифровые кочевники, живущие в Польше
Самая распространённая ошибка — покупка полиса по туристической программе при реальном проживании в одной стране месяцами. Такой полис формально действует, но страховщик может отказать в выплате, если выяснится, что вы фактически живёте за рубежом и оформили страховку не под свою ситуацию. Проверьте, соответствует ли программа вашему месту проживания и сроку пребывания, прежде чем платить.
Вторая ошибка — разрыв между окончанием польского покрытия и началом нового полиса. Если вы выехали, не продлив страховку, на период разрыва вы остаётесь без защиты, а NFZ за пределами страны может не покрыть нужную помощь. Оформляйте новый полис заранее, с датой начала, совпадающей с окончанием старого, и не полагайтесь на «догоню позже».
Третья ошибка — неучтённые исключения. Хронические заболевания, удалённые виды спорта и работа в опасных зонах часто выведены из покрытия или требуют отдельной доплаты. Перед подписанием прочитайте раздел исключений и спросите у страховщика, как в договоре описаны ваши конкретные обстоятельства. Это тот пункт, который чаще всего выясняется уже после происшествия.
Итог и порядок действий на ближайший месяц
Выбор полиса с покрытием до $250 000 для резидента Польши — задача не на один клик, а на последовательную проверку. Такой порядок позволяет не переплачивать за ненужное и не оставаться без защиты там, где она действительно нужна.
Практический план на ближайший месяц выглядит так: проверьте статус NFZ и EKUZ, выпишите страны и сроки выездов на год, запросите условия у двух-трёх страховщиков на одинаковых параметрах, сверьте лимит и исключения по тексту договора, оформите полис до первого выезда и сохраните документы в доступном месте. Если сделать это до отъезда, большинство рисков, о которых шла речь, будут закрыты заранее.